
«Семейная ипотека» стала адресной: Сбер развенчал мифы и объяснил новые правила
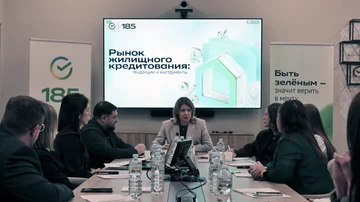
В Воронеже прошла пресс-конференция Сбера, посвященная тенденциям жилищного кредитования и изменениям в «Семейной ипотеке». Эксперты обсудили портрет современного заемщика, динамику роста объемов выдачи жилищных кредитов, цифровизацию сервисов и новые условия госпрограммы «Семейная ипотека», вступившие в силу с 1 октября 2026 года.
Заместитель управляющего Воронежским отделением Сбера Елена Гребенчикова сообщила:
— 2026 год был насыщенный. Особенно ярко изменения проявились на рынке «Семейной ипотеки». Мы видели, как трансформировался спрос и как рынок подстраивался под новые условия.
По ее словам, главная цель встречи — чтобы у людей было понимание актуальной ситуации, а не туманные слухи.
КТО БЕРЕТ ИПОТЕКУ И ДИНАМИКА ВЫДАЧ
Портрет заемщика по «Семейной» программе в Воронежской области выглядит вполне предсказуемо, но с интересными деталями. 68% заемщиков состоят в браке, 75% — в возрасте от 26 до 45 лет. Большинство семей (57%) имеют одного ребенка, у 41% — двое детей. Приобретают чаще всего однокомнатные квартиры (44,3%) и «двушки» (31,43%).
Начальник Управления ипотечного кредитования и развития сервисов Домклик Воронежского отделения Сбера Олег Гулянский привел цифры, которые говорят, что рынок жив, несмотря на разговоры о перегреве в экономике. За 2024 год Сбер выдал в регионе жилищных кредитов почти на 35 млрд рублей. За 2025-й — уже на 47,5 млрд. А за 9 месяцев 2026 года банк преодолел отметку в 35 млрд и планирует выйти за 50 млрд по итогам года. Доля - около 70% кредитного портфеля.
Но самое интересное — в структуре. В 2025 году 90% всех госпрограмм приходились именно на «Семейную ипотеку», а сами программы занимали 70% портфеля новых выдач.
За 9 месяцев 2026-го картина выровнялась: льготные и рыночные ставки практически сравнялись по объемам. Одна из причин — монотонное снижение ключевой ставки ЦБ до 14% по данным на 26.10.2026.
Отдельный сюжет — индивидуальное жилищное строительство (ИЖС). Рынок вырос более чем в три раза еще до октябрьских изменений. Вторичный рынок тоже отыгрывает свои позиции: практически половина портфеля выдач теперь приходится на нее.
А пиковыми значениями для «Семейной ипотеки» остались декабрь 2025 года, июнь и сентябрь 2026-го.
«ЛЕСЕНКА» ВМЕСТО ПЛОСКИХ 6%
Раньше «Семейная ипотека» была простой: 6% и все. С 1 октября 2026 года - чем больше детей, тем выше сумма доступного кредита и дешевле ставка», — объяснил Олег Гулянский.
Ставка и лимит теперь зависят от количества детей и региона.
Для Воронежской области (как и для большинства регионов) логика такая: чем больше детей, тем ниже процент. Семья с одним ребенком может рассчитывать на ставку в 10% и лимит в районе 6 млн рублей. С двумя — уже 8% и до 8 млн. Три ребенка — 6% и 10 млн. Четыре — 4%. Пять и больше — 2% и те же 10 млн.
При этом обязательное условие: в семье хотя бы один ребенок должен быть младше семи лет или ребенок-инвалид до 18 лет.
А вот для ИЖС сделали приятное исключение: ставка 6% сохраняется вне зависимости от количества детей и региона.
— Можно купить землю, построить дом или приобрести готовый дом с участком, — подчеркнул Олег Гулянский.
По его словам, государство таким образом стимулирует людей смотреть в сторону частного домостроения. И это логично: средний чек на квартиры у застройщика в центре Воронежа и на дом с участком сопоставимы.
Еще один момент: срок субсидирования льготной ставки теперь ограничен 15 годами, хотя сам кредит можно брать на более длительный срок. Сбер, по словам спикера, имеет партнерские соглашения со всеми застройщиками Воронежа и области и готов сохранять ставку на весь срок до 30 лет в рамках этих договоренностей.

А ЧТО С ВОЕННОЙ И IT-ИПОТЕКОЙ?
Государство поддерживает не только семьи. Например, военная ипотека, которая работает через накопительно-ипотечную систему (НИС). Военнослужащий копит на именном счете, а потом использует эти деньги как первоначальный взнос и для погашения кредита.
Продолжается и программа IT-ипотеки для сотрудников аккредитованных IT-компаний. Ставка — от 6%, минимальный ежемесячный доход 150– 90 тыс. руб.
МИФЫ, КОТОРЫЕ ПОРА ЗАБЫТЬ
Елена Гребенчикова отдельно остановилась на двух мифах, которые, по ее мнению, уже не имеют отношения к реальности.
Первый: «ипотека — это недоступно». В СМИ порой появляются некие статистические данные, что лишь немногие могут себе позволить приобрести квартиру или дом таким образом.
— Это миф, — сказала она. — Мы как банк, который помогает клиентам сделать правильный выбор, нашли тот алгоритм, который позволяет приобрести ипотеку даже несмотря на то, что условия меняются.
Продукт есть, инструменты есть, вопрос лишь в подборе подходящей программы.
Второй миф: «получить ипотеку — это долго, муторно и нужно собирать кипу документов». По ее словам, процесс сегодня цифровизован на 100%. Решение по заявке принимается за минуты, а не дни. Документы загружаются на платформу Домклик дистанционно, канал работает 24/7.
— Клиент, сидя у себя дома за чашечкой чая, может изучить, какие документы нужно предоставить, и отправить их в банк прямо из телефона, - подытожила спикер. Физически прийти потребуется только для осмотра квартиры.